El Origen y la Identidad
Historia e Identidad: El Origen de Nu
- Fundado en 2013 en São Paulo, Brasil, como respuesta a un sector bancario costoso, concentrado y burocrático.
- Primer producto: tarjeta de crédito morada sin comisiones, 100% digital y centrada en el usuario.
- Identidad de marca: Nu = "nuevo" → ruptura e innovación.
- Morado = rebeldía frente al sistema bancario tradicional.
- Enfoque en inclusión, transparencia y tecnología propietaria.
- Actualmente: +122 millones de clientes en Brasil, México y Colombia.
Misión, Visión y Propósito
Misión
Simplificar la complejidad financiera y empoderar a las personas para controlar su dinero.
Visión
Ser la plataforma financiera líder en LATAM, accesible, transparente y centrada en el cliente.
Propósito
Democratizar el acceso al crédito y servicios financieros. Tecnología para reducir costos y mejorar la experiencia del cliente.
Fundadores
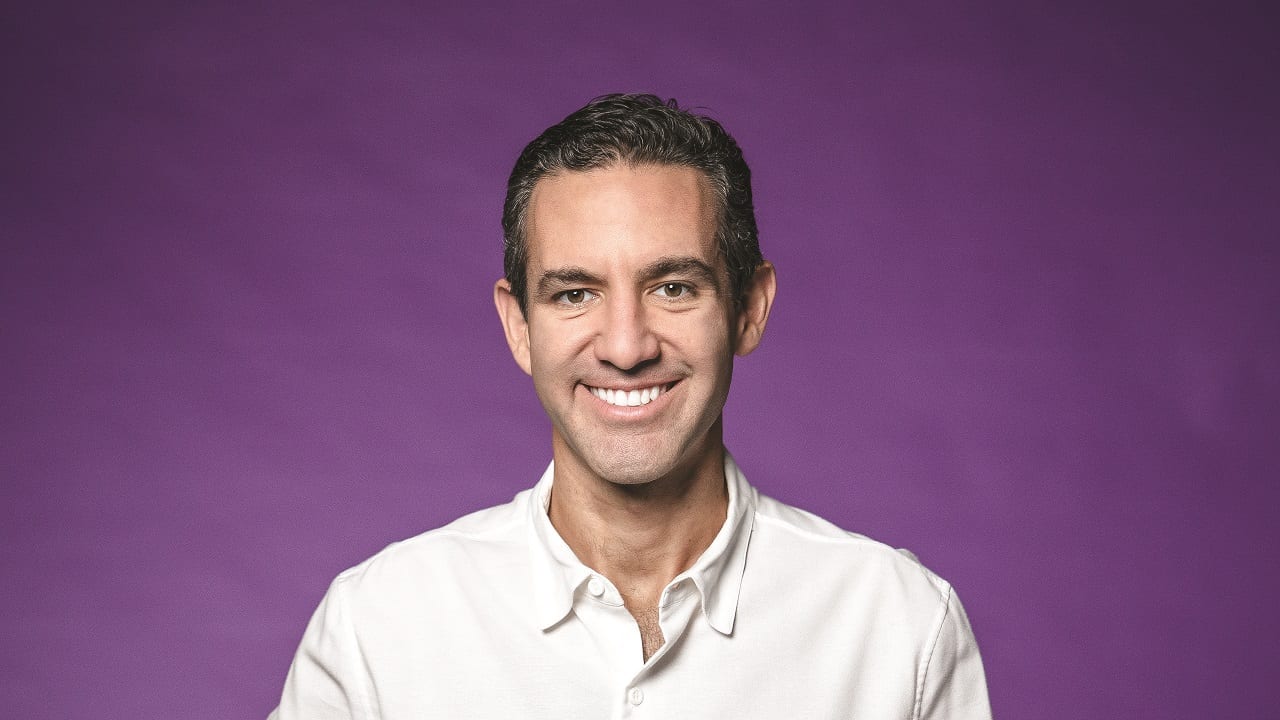
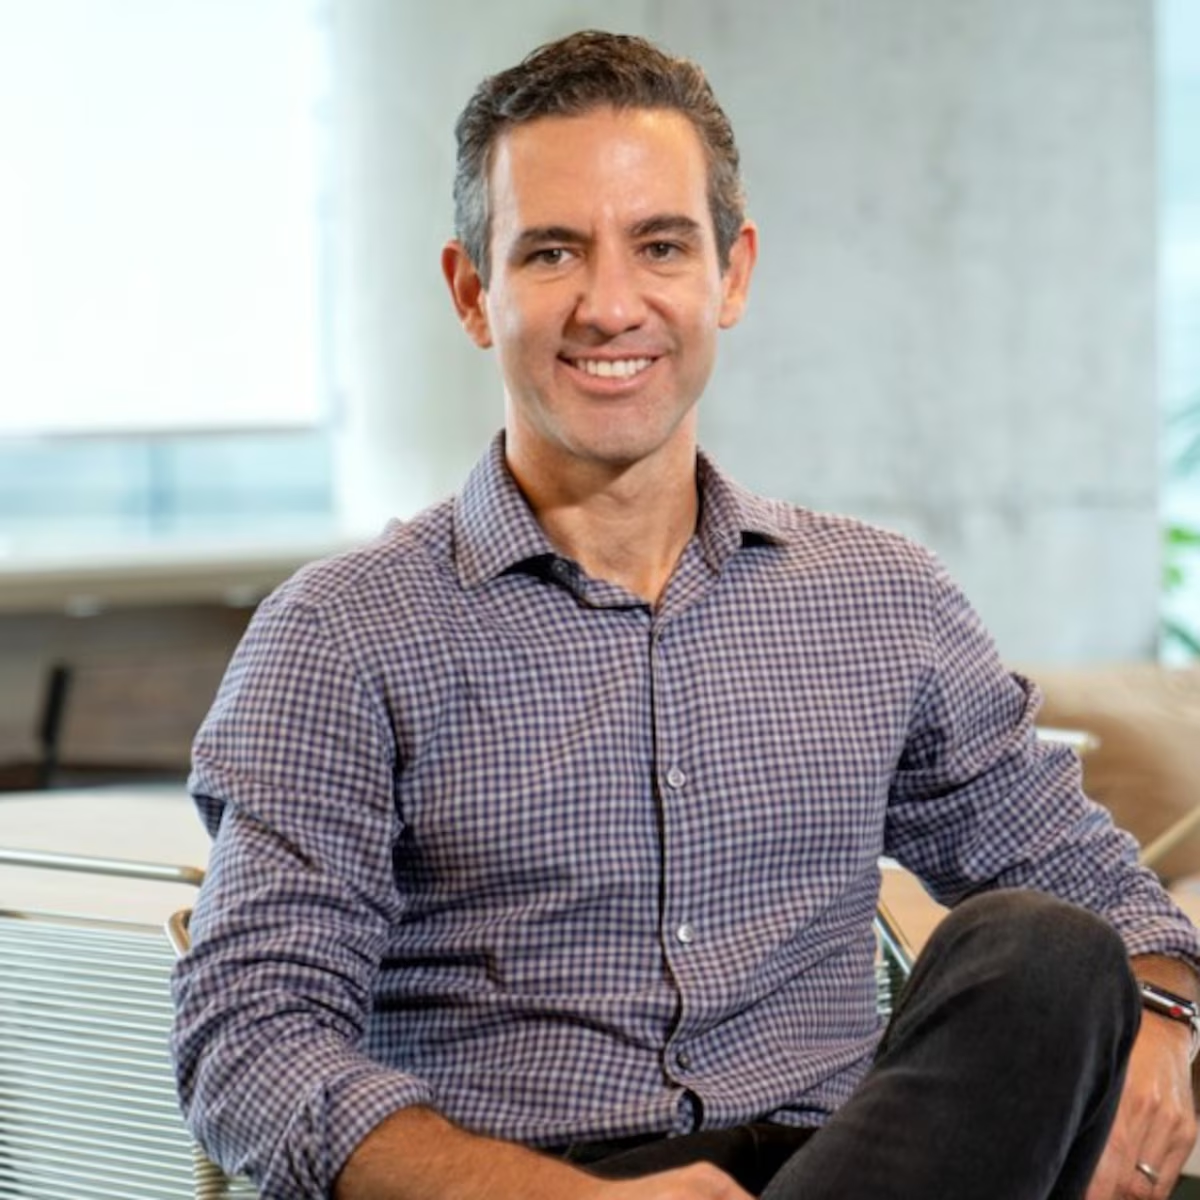
David Vélez
Colombiano, ex Sequoia Capital. Identifica la oportunidad de disrupción en Brasil.
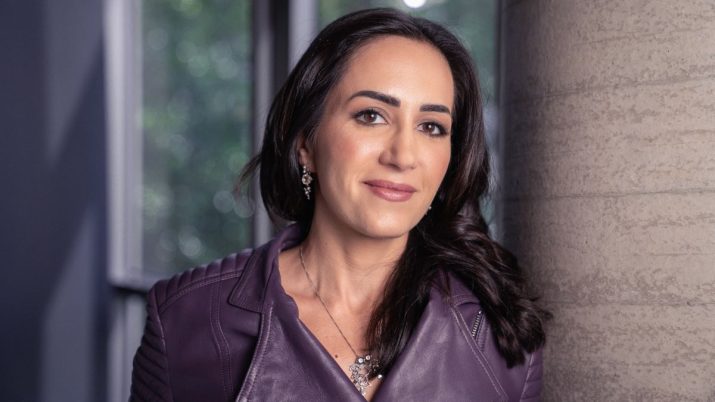
Cristina Junqueira
Brasileña, experta bancaria. Estrategia y conocimiento del mercado financiero.
Edward Wible
Estadounidense, ingeniero de software. Desarrollo de la plataforma digital propia.
Línea de Tiempo Interactiva
El Panorama Actual (Global y Local)
Top 5 Bancos Digitales por Usuarios (Global)
La Empresa Hoy: Un Gigante Regional

Brasil
107 M

México
13 M

Colombia
4 M
La Empresa en el Mundo
Brasil: El origen y el corazón de Nubank. Actualmente atiende a más del 60% de la población adulta.
México: Se ha consolidado como el segundo mercado más importante y el motor de crecimiento más fuerte para la compañía fuera de Brasil.
Colombia: Es su mercado más nuevo, ya han superado los 4 millones de clientes y están en plena expansión.
Crecimiento Exponencial de Nu en México
Más Allá de los Números: El Impacto Real
De los clientes obtuvieron su primera tarjeta de crédito con Nu.
De los nuevos clientes provienen de fuera de las grandes urbes.
De los clientes activos redujeron su uso de efectivo.
Futuro en México
- Nu 2025 y 2026: NuBank recibe licencia bancaria el 24 de abril 2025 y se esperá que sea banco oficialmente en 2026 después de completar la auditoría regulatoria de la CNBV.
- Reconocimiento: Nu México alcanza el puesto 25 en Merco Talento 2025.
El Modelo de Negocio y la Innovación
Portafolio de Productos
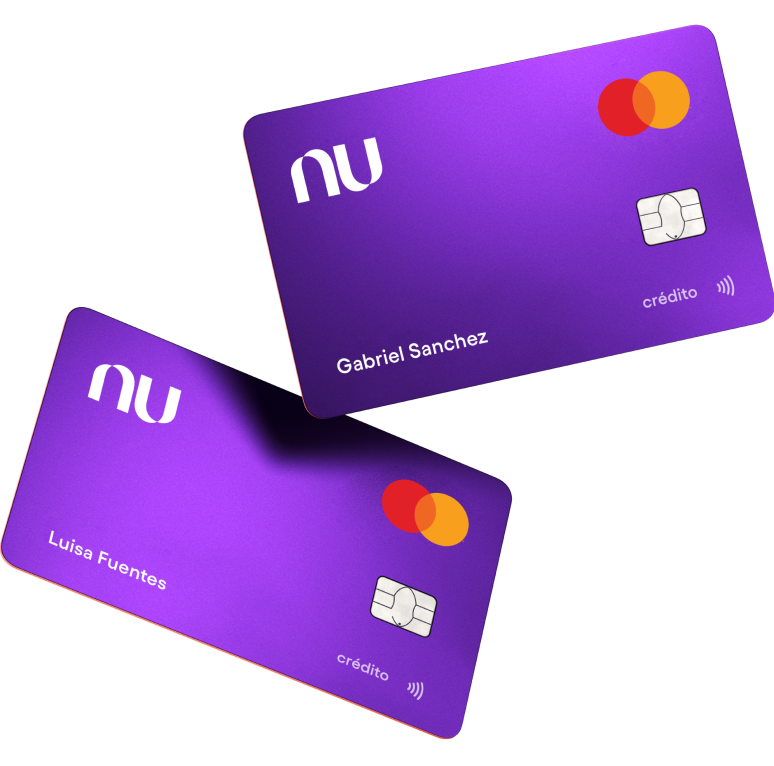
Tarjeta de Crédito "La Moradita"
La icónica tarjeta sin anualidad, 100% digital y con beneficios Gold Mastercard. Ideal para iniciar o gestionar tu vida crediticia con transparencia y sin comisiones sorpresa.
También disponible: Tarjeta Garantizada Nu, para construir o reparar tu historial crediticio.
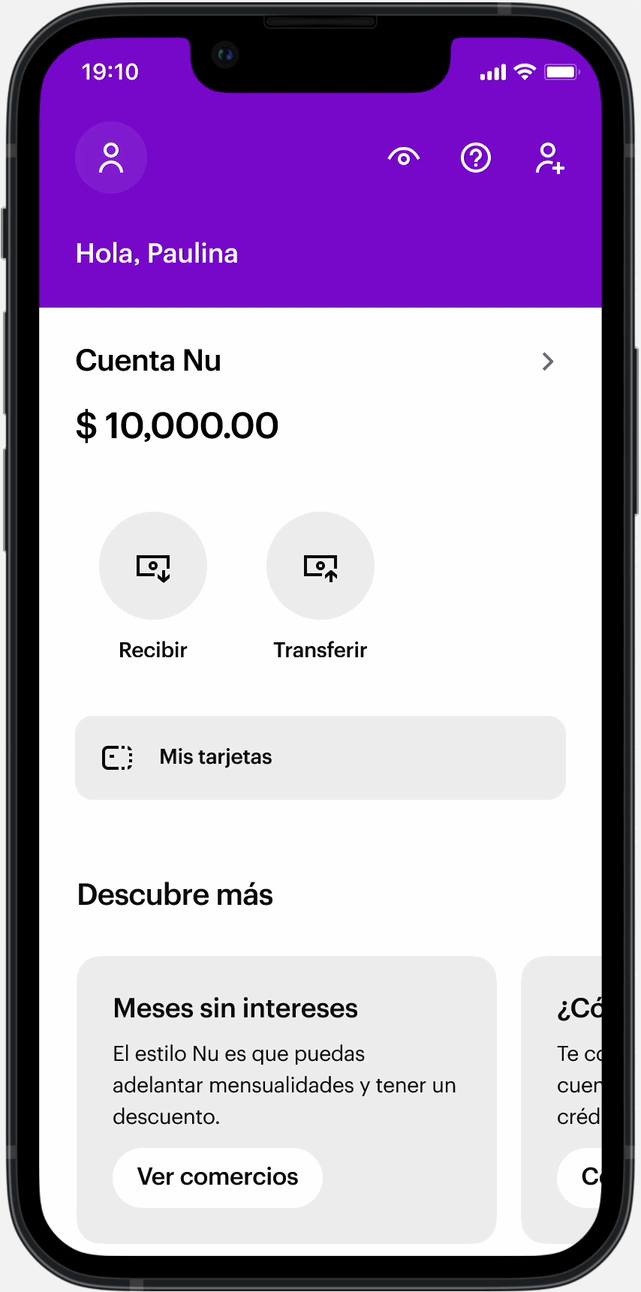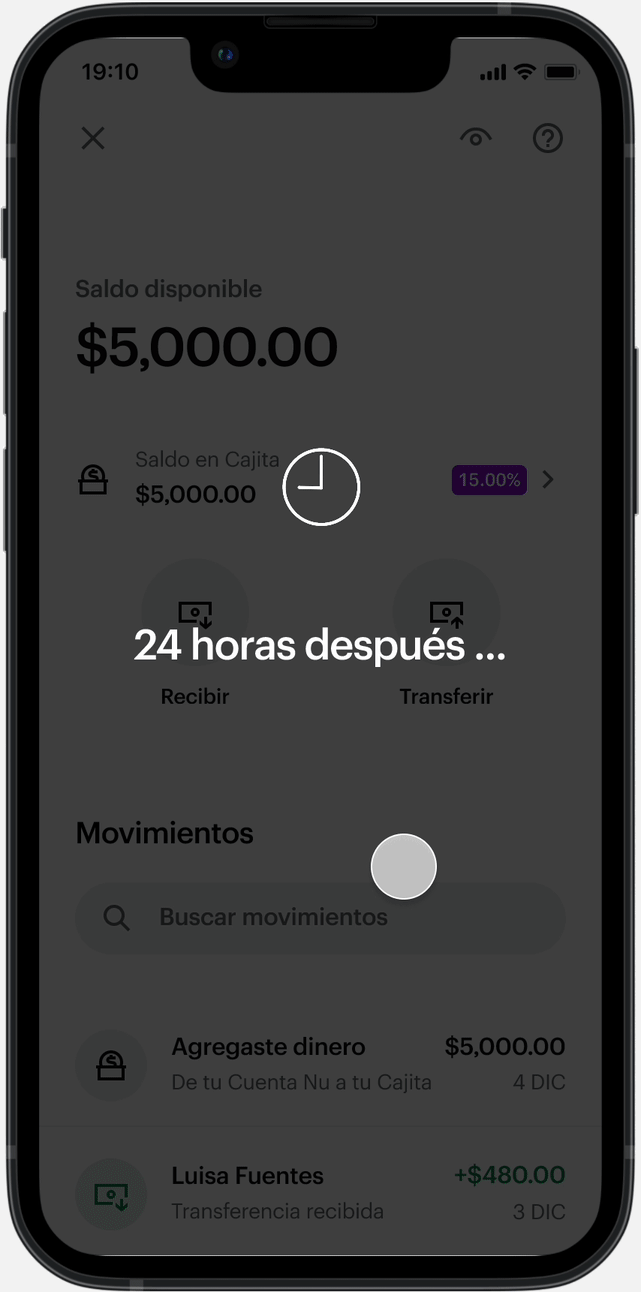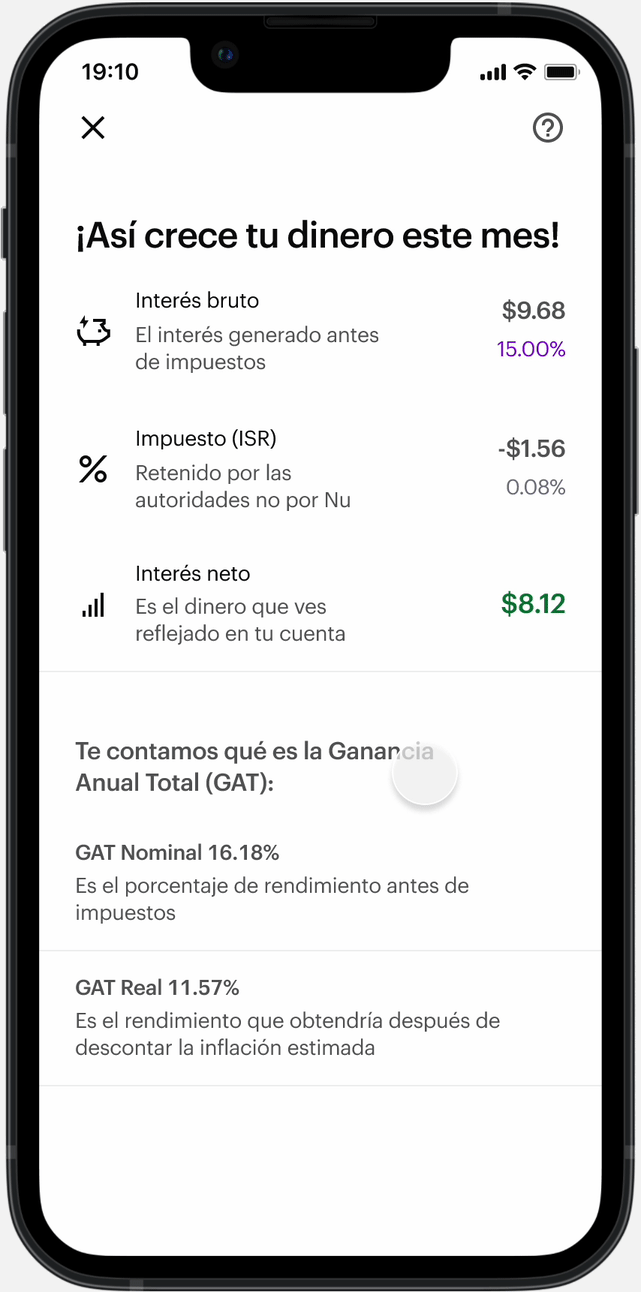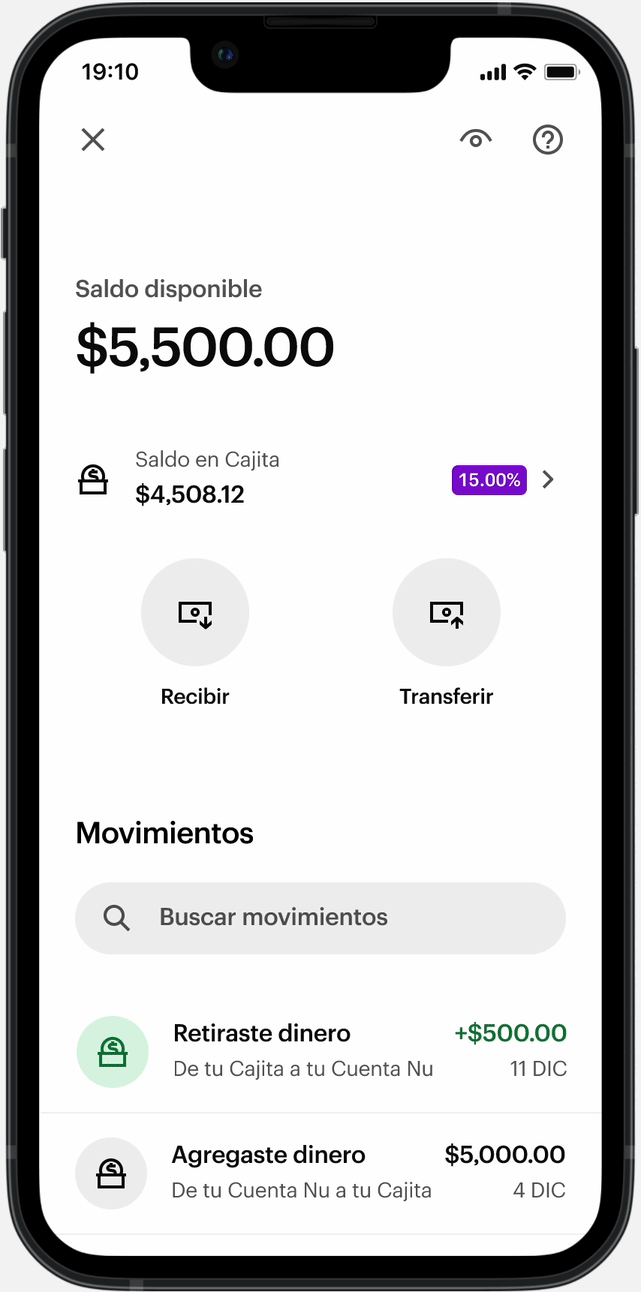
Cuenta Nu y Cajitas de Ahorro
Una cuenta de débito que te da control total y una de las tasas de rendimiento más altas del mercado (15% anual) en tus ahorros guardados en las "Cajitas".
También disponible: Préstamos Personales Nu, con un proceso simple y transparente desde la app.
Rendimiento en Bolsa ($NU)
Análisis Financiero y de Riesgo
| Categoría | Indicador | Unidad/Valor | Interpretación Clave |
|---|---|---|---|
| Liquidez | Razón Corriente | 1.33 veces | Cobertura sólida de pasivos a corto plazo. |
| Liquidez | Razón de Efectivo | 1.07 veces | Capacidad inmediata para cubrir obligaciones a corto plazo (liquidez muy alta). |
| Solvencia | Razón Deuda/Capital (excl. Depósitos) | 3.05 veces | Nivel de apalancamiento razonable para financiar la expansión crediticia. |
| Rentabilidad | Margen de Ganancia Bruta | 41.9 % | Alta eficiencia en la estructura de costos directos y costo de fondeo. |
| Rentabilidad | ROE (Anualizado Aprox.) | 21.3% | Rentabilidad excepcional sobre el capital de los accionistas, líder en la industria. |
| Eficiencia | Razón de Eficiencia | 23.7 % | Eficiencia operativa disruptiva, clave de su modelo digital de bajo costo. |
| Eficiencia | ARPAC | 12.2 USD/trimestre | Alto ingreso promedio por cliente (muestra la estrategia cross-sell). |
| Eficiencia | Costo de Servicio | 0.8 USD/trimestre | Costo de servir al cliente extremadamente bajo. |
| Riesgo | NPL 90+ Días (Morosidad Tardía) | 6.1 % | Morosidad estable y bajo control mediante su modelo de underwriting tecnológico. |
| Riesgo | NPL 15-90 Días (Morosidad Temprana) | 4.4 % | Indicador de riesgo futuro, consistente con su agresivo crecimiento en inclusión crediticia. |
| Capital | Crecimiento de Patrimonio Neto (Y/Y) | 3 % | El crecimiento es sostenido principalmente por la reinversión de utilidades. |
Resultados Consolidados
| Métrica | Q2'25 | Q2'24 | Q1'25 |
|---|---|---|---|
| COMPANY FINANCIAL METRICS | |||
| Revenue (in $ millions) | 3,668.5 | 2,848.7 | 3,247.7 |
| Revenue growth (%) | 29% | 52% | 19% |
| Gross Profit (in $ millions) | 1,548.0 | 1,359.4 | 1,319.5 |
| Gross Profit Margin (%) | 42% | 48% | 41% |
| Net Income (in $ millions) | 637.0 | 487.3 | 557.2 |
| Adjusted Net Income (in $ millions) | 694.5 | 562.5 | 606.5 |
| FX NEUTRAL | |||
| Revenue (in $ millions) | 3,668.5 | 2,623.8 | 3,362.9 |
| Revenue growth (%) | 40% | 61% | 40% |
| Gross Profit (in $ millions) | 1,548.0 | 1,252.11 | 1,362.9 |
| Net Income (in $ million) | 637.0 | 448.8 | 576.5 |
| Adjusted Net Income (in $ millions) | 694.51 | 518.1 | 626.5 |
Opciones para Retirar Efectivo
| Lugar | Comisión | Límite | Compra Mínima |
|---|---|---|---|
| Walmart | Varía | Hasta $2,000 | $16.00 |
| Chedraui | Varía | Hasta $2,000 | $20.00 |
| La Comer | Varía | Hasta $2,000 | $50.00 |
| Soriana | $10.00 | Hasta $2,000 | $20.00 |
| Inbursa | $17.40 | Hasta $8,000 | N/A |
| OXXO | $20.00 | N/A | N/A |
La Innovación de la Alianza: Nubank se asocia con Oxxo para ampliar la red de depósitos y retiros de efectivo. Los clientes pueden acceder a 22,000 tiendas Oxxo en todo el país. En total, los puntos físicos para retirar ascienden a más de 30,000.
El Modelo Disruptivo
100% Digital
Sin sucursales físicas, enfocado en una experiencia sencilla, amigable y de bajo costo controlada desde la app.
Enfoque Tecnológico
Fuerte énfasis en tecnología, datos e interfaz de usuario para personalizar servicios y optimizar procesos.
Infraestructura Flexible
Basada en la nube y microservicios, permitiendo escalar y lanzar nuevos productos con agilidad.
Ventaja Competitiva
Agilidad para superar la burocracia tradicional y ofrecer productos superiores, como su tarjeta de crédito sin comisiones.
Factores de Éxito
- Construcción de plataforma multi-producto: no sólo tarjeta o cuenta, sino también préstamos, inversiones, seguros, etc. (cross-sell).
- Diseño de experiencia de usuario (UX) y marca "cool" que apela al cliente digital.
- Expansión geográfica ágil gracias a ser nativo digital (Brasil, México, Colombia).
- Uso de datos para mejorar los algoritalos de evaluación de riesgo y personalización, lo que reduce la morosidad y mejora la oferta.
- Ciclo virtuoso: Menores costos → mejores precios → más clientes → más datos → menores costos.
- Cultura organizacional fuerte: enfoque en el cliente, innovación y agilidad.
Estrategias de Crecimiento
Brasil: Refuerza su marca con alianzas y marketing de estilo de vida, además de expandir su base de clientes a segmentos de mayor ingreso con productos como Nu Ultravioleta.
México: Promueve inclusión financiera y acceso al crédito en un mercado poco bancarizado, buscando convertirse en el banco principal para millones de mexicanos. Su éxito se basa en productos transparentes y fáciles de usar.
Colombia: Impulsa el crecimiento con referidos y campañas de expansión, aprovechando la infraestructura tecnológica y la experiencia de Brasil para replicar el modelo exitoso.
NPS (Net Promoter Score): Uno de sus pilares de crecimiento es la lealtad del cliente, medida por el NPS. Su NPS es del 89%, un indicador altísimo.
¿Qué es el NPS?
Detractores: Clientes que califican entre 0 y 6.
Neutrales: Clientes que califican entre 7 y 8.
Promotores: Clientes que califican entre 9 y 10.
Fórmula: NPS = (Promotores - Detractores) / Total de encuestados.
Este alto NPS impulsa el crecimiento orgánico a través del boca a boca, reduciendo significativamente los costos de adquisición de clientes.
Liderazgo y Compromiso Corporativo
La Cultura Nu: Valores Fundamentales
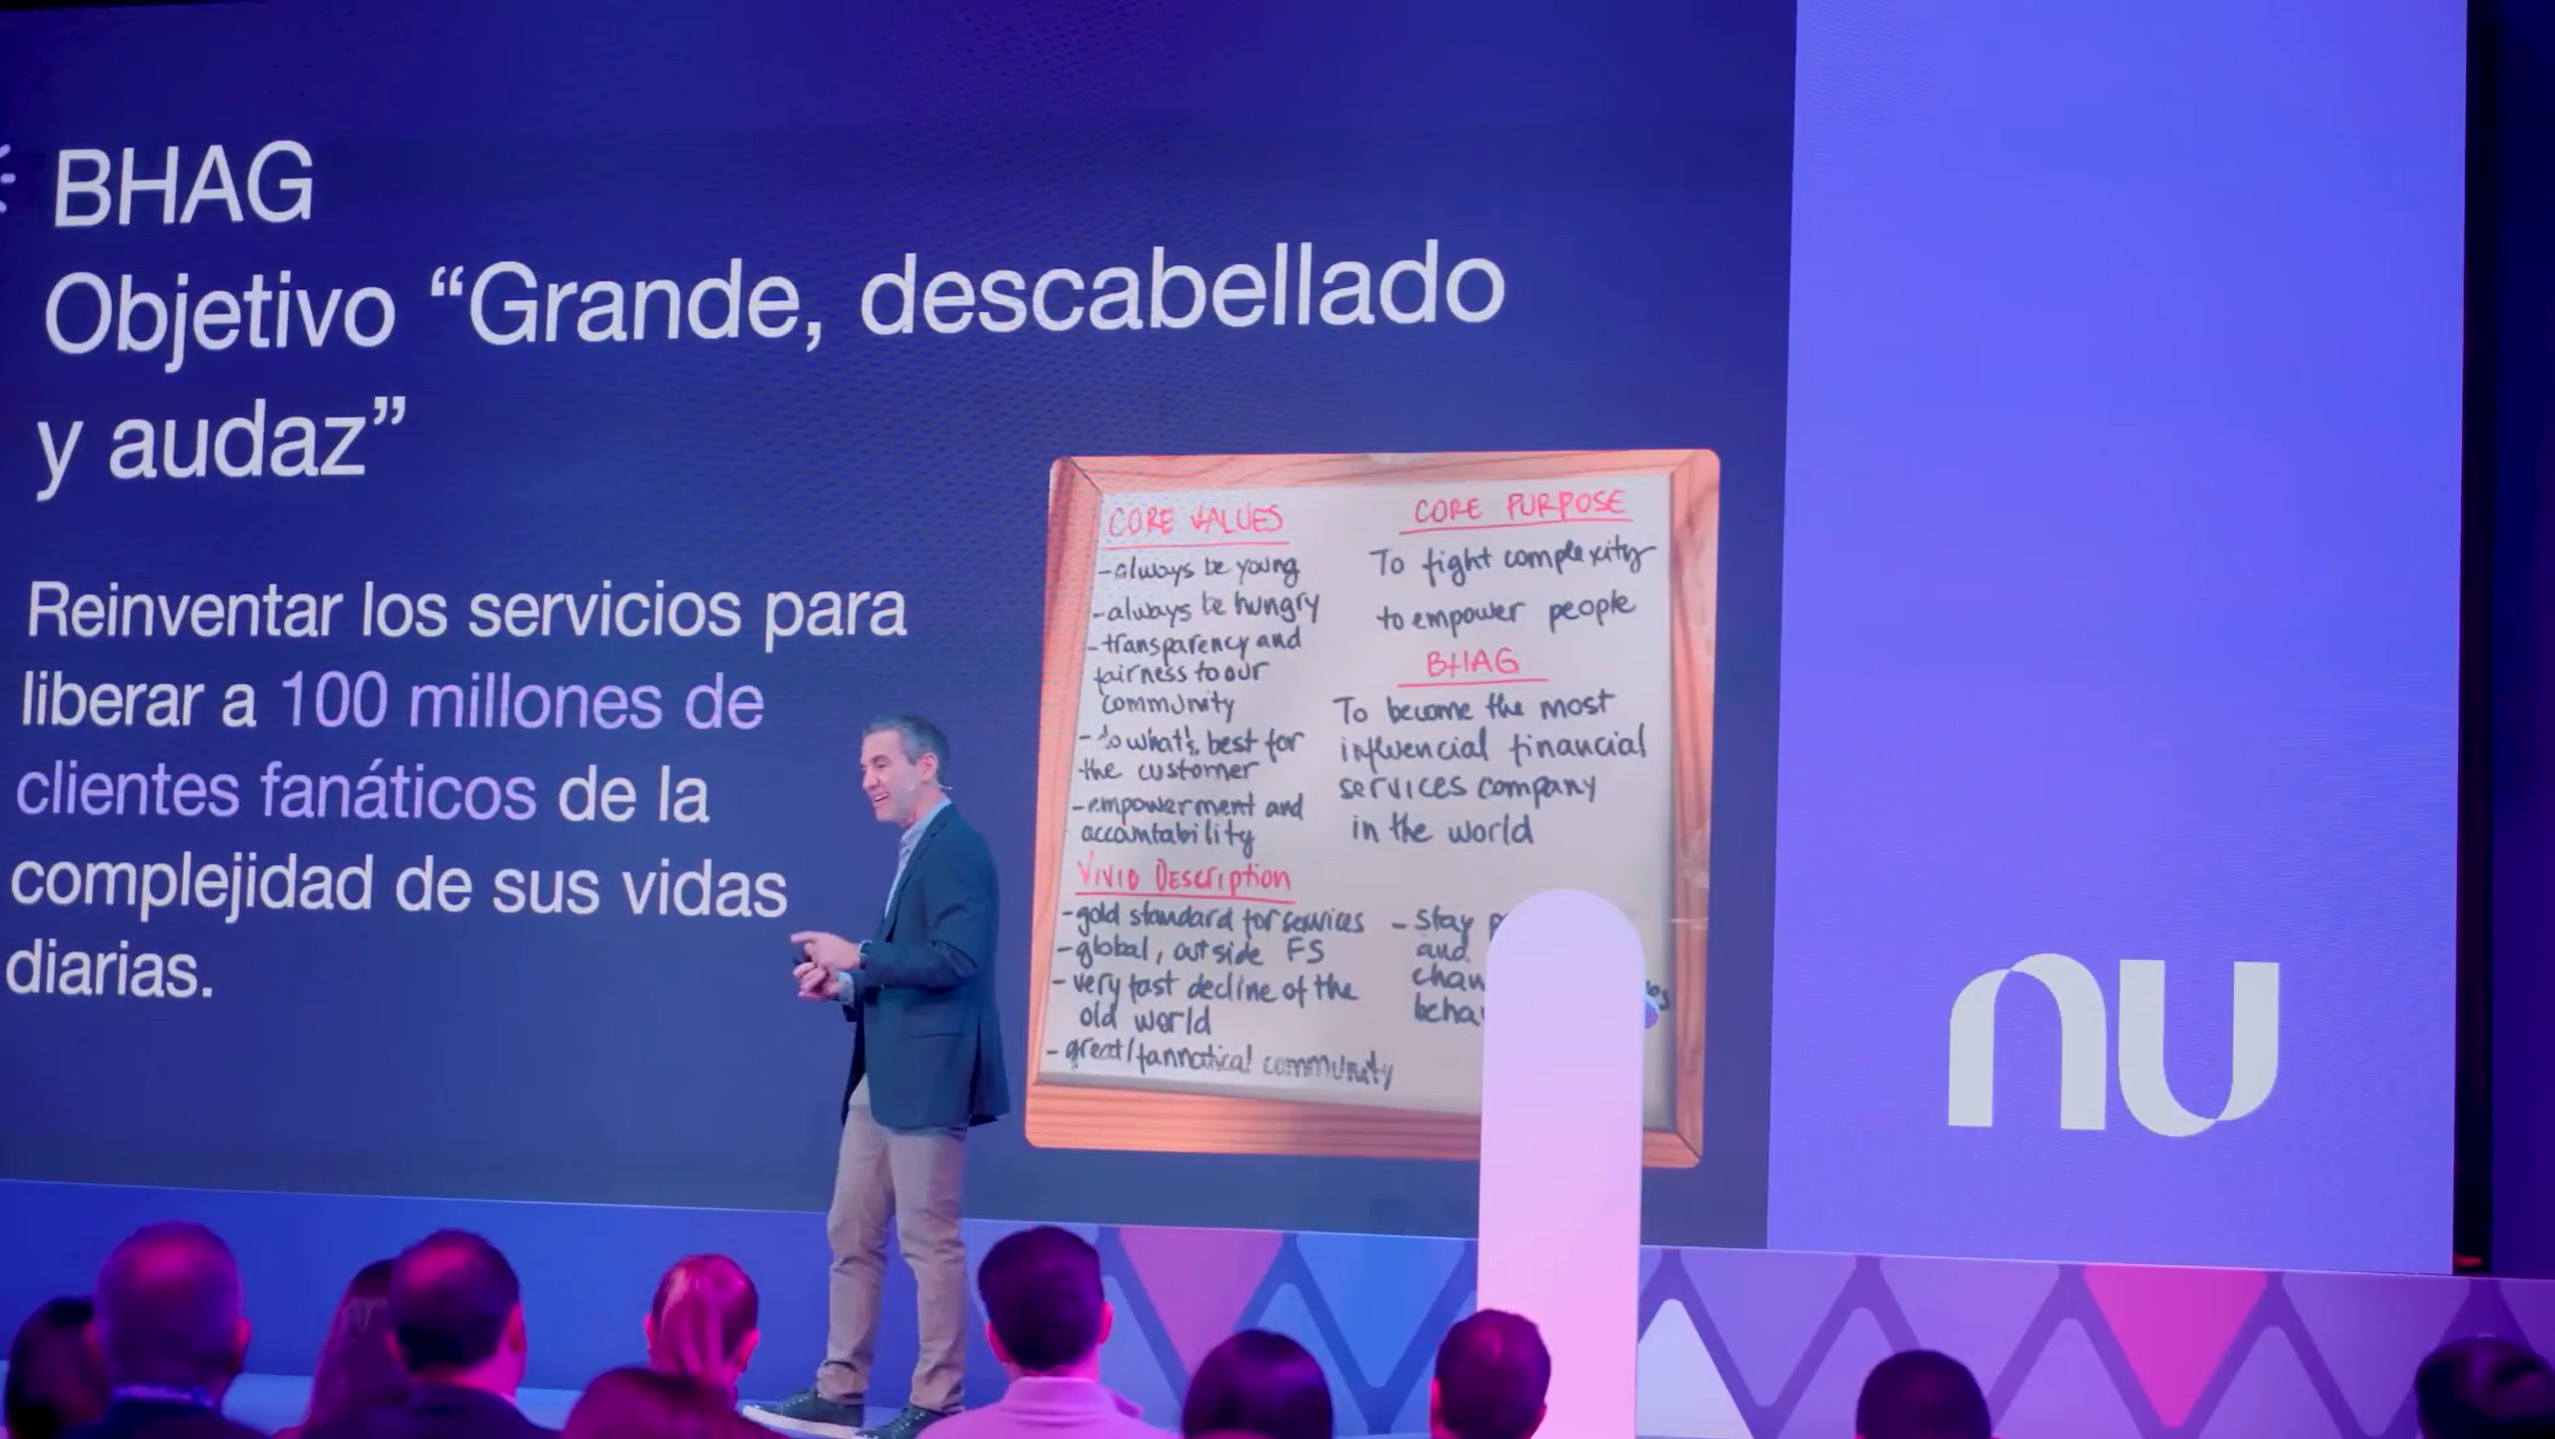
PROPÓSITO CENTRAL: Combatir la complejidad para empoderar a las personas.
GRAN META (BHAG): Convertirnos en la empresa de servicios financieros más influyente del mundo.
VALORES CENTRALES:
- Ser siempre joven, siempre hambriento.
- Transparencia y justicia para nuestra comunidad.
- Lo que es mejor para el cliente.
- Empoderamiento y responsabilidad.
Q&A sobre el Liderazgo de David Vélez
- Valores que guían sus acciones: Disparar alto, no tener miedo a fallar y una visión a largo plazo para crear valor para clientes y accionistas.
- Ejemplo para otros: Éxito financiero combinado con filantropía (The Giving Pledge) y un liderazgo humano que inspira un impacto social positivo.
- Visión del futuro: Lidera una "revolución inacabada" para la inclusión financiera total a través de la innovación constante en América Latina.
- Inspiración: Su motor es un gran propósito enfocado en el impacto social y la creencia de que la tecnología puede democratizar las finanzas.
- Construcción de equipo: Creación de la cultura desde el inicio, reclutamiento de alto nivel, fomento de la autonomía, la propiedad y la diversidad.
- Celebración de éxitos: Usa los hitos clave y el reconocimiento externo como validación de su tesis y para comunicar la visión de un "juego infinito".
Grid Gerencial: Estilo de Liderazgo
El liderazgo de Nubank, encabezado por David Vélez, se alinea con un estilo de Gestión de Equipo (9,9). Hay un alto enfoque tanto en la consecución de objetivos y resultados (Orientación a la Tarea) como en el bienestar, empoderamiento y desarrollo de su gente (Orientación a las Personas). Esta combinación fomenta un ambiente de alto rendimiento, innovación y compromiso.
Cristina Junqueira: La Estratega del Crecimiento
- Cofundadora y Directora de Crecimiento: Es una de las mujeres más influyentes en el sector tecnológico y financiero de América Latina.
- Experiencia Clave: Su profundo conocimiento del sector bancario brasileño (ex-Itaú) fue crucial para navegar la complejidad regulatoria y construir una oferta de productos sólida.
- Visión de Crecimiento: Ha liderado la estrategia de expansión de productos y mercados de Nubank, impulsando la adopción masiva y la lealtad del cliente.
- Reconocimientos: Nombrada en la lista de las 25 Mujeres Más Influyentes del Financial Times para 2024.
- Formación: Tiene un MBA de la Kellogg School of Management.
Charla de Cristina Junqueira en The Peel con Turner Novak
Conclusión y Perspectiva Futura
Nubank ha ejecutado una de las disrupciones más notables en el sector de servicios financieros de América Latina. Al atacar un mercado caracterizado por la alta concentración, bajas tasas de bancarización y un servicio al cliente deficiente, Nu introdujo un modelo de negocio radicalmente diferente. Su crecimiento exponencial a más de 122 millones de clientes no es una casualidad, sino el resultado de una estrategia centrada en la simplicidad, la transparencia y una experiencia de usuario 100% digital que ha resonado profundamente en una población desatendida.
La fortaleza del modelo de negocio de Nubank reside en su plataforma tecnológica nativa digital. Esto se traduce en una ventaja competitiva sostenible, evidenciada por una Razón de Eficiencia del 23.7%, cifra que la banca tradicional no puede igualar. Este bajo costo operativo le permite ofrecer productos sin comisiones, reinvertir en la experiencia del cliente y aun así lograr una rentabilidad sobre el capital (ROE) excepcional del 21.3%. El altísimo Net Promoter Score (NPS) de 89% no es solo una métrica de vanidad; es el motor de un ciclo virtuoso de crecimiento orgánico que reduce drásticamente los costos de adquisición y fortalece la marca.
De cara al futuro, el potencial de Nubank sigue siendo inmenso, especialmente con la obtención de su licencia bancaria en México, su mercado de crecimiento más fuerte. Sin embargo, los retos también son significativos. La competencia de otras fintechs y la reacción de los bancos incumbentes se intensificará. El desafío principal será mantener la agilidad y la cultura organizacional centrada en el cliente que los fundadores inculcaron (un liderazgo de equipo 9,9) mientras la empresa escala a un tamaño aún mayor. La capacidad de continuar innovando en productos y expandiendo su ecosistema más allá del crédito será crucial para consolidarse como la plataforma financiera más influyente de la región.